


CONSULTING
Zonas Económicas Especiales en ASEAN: el reto ya no es atraer inversión, sino convertirla en proyectos reales
Durante años, la competitividad de las Zonas Económicas Especiales (SEZs) se ha asociado a los incentivos fiscales, la disponibilidad de suelo y los costes operativos. Sin embargo, la reorganización de las cadenas globales de suministro, las estrategias China+1, la transición energética y el creciente peso de los criterios ESG están cambiando las decisiones de localización. Hoy, disponer de suelo industrial o de ventajas regulatorias ya no garantiza el éxito: los inversores buscan entornos capaces de ofrecer certidumbre, reducir riesgos y acelerar la ejecución de los proyectos.
ASEAN representa uno de los ejemplos más claros de esta transformación. Mientras la inversión extranjera directa mundial cayó un 11% en 2024, la región incrementó sus flujos de inversión un 8%, alcanzando los 226.000 millones de dólares. Sin embargo, este crecimiento también ha intensificado la competencia entre países y zonas económicas que persiguen los mismos sectores estratégicos y los mismos inversores.
En este contexto, el nuevo white paper desarrollado por IDOM y NurZen analiza algunas de las SEZs más representativas de la región, incluyendo Eastern Economic Corridor (Tailandia), VSIP (Vietnam), IMIP (Indonesia), Subic Bay (Filipinas) y Johor-Singapore SEZ, complementadas con referencias internacionales como Ulsan (Corea del Sur) y Tanger Med (Marruecos). El objetivo ha sido identificar qué capacidades explican que algunas zonas sean capaces de transformar oportunidades de inversión en actividad industrial real y crecimiento sostenido.
De parques industriales a plataformas de inversión
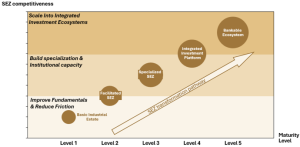
Figure 1: Evolución de la ventaja competitiva de las SEZs según su nivel de madurez. Fuente: IDOM–NurZen
Uno de los hallazgos más relevantes del análisis es que las fuentes tradicionales de competitividad están perdiendo peso relativo.
Las SEZs más avanzadas ya no compiten únicamente mediante infraestructuras, incentivos o costes. Su ventaja competitiva reside cada vez más en su capacidad para conectar industria, logística, talento, innovación, sostenibilidad y financiación dentro de un mismo ecosistema.
Como muestra el modelo, las SEZs evolucionan desde espacios industriales que compiten principalmente mediante suelo, costes e incentivos hacia plataformas especializadas e integradas. En los niveles más avanzados, la ventaja competitiva se basa en ofrecer certidumbre durante todo el ciclo de inversión y disponer de un ecosistema de proyectos preparado para movilizar financiación.
En otras palabras, la discusión ya no gira únicamente en torno a cómo atraer inversión, sino a cómo convertirla en proyectos ejecutados, financiados y sostenibles.
Especialización: competir por capacidades, no por incentivos
Las zonas que muestran un mejor desempeño comparten una característica común: tienen claro qué quieren ser.
En lugar de intentar atraer cualquier actividad económica, las SEZs más exitosas construyen su propuesta de valor alrededor de sectores específicos y desarrollan las capacidades necesarias para consolidar ventajas competitivas duraderas.
El Eastern Economic Corridor de Tailandia se ha especializado en industrias avanzadas como vehículos eléctricos, electrónica, robótica o aviación. IMIP, en Indonesia, ha desarrollado uno de los mayores ecosistemas industriales vinculados al procesamiento de níquel y materiales para baterías. Por su parte, VSIP en Vietnam ha consolidado un potente posicionamiento en manufactura avanzada orientada a la exportación.
Este enfoque permite desarrollar proveedores especializados, atraer talento cualificado y fortalecer cadenas de valor que resultan difíciles de replicar por otras localizaciones.
La especialización genera más valor cuando se conecta con el entorno económico de la zona. Los clústeres más competitivos no funcionan como enclaves aislados, sino como parte de redes más amplias de proveedores, infraestructuras logísticas, talento, innovación y mercados regionales. En ASEAN, donde las cadenas de producción se distribuyen entre distintos países, esta integración resulta especialmente relevante.
La ejecución como ventaja competitiva
La especialización, por sí sola, no garantiza resultados.
El benchmark muestra que las zonas más competitivas destacan también por su capacidad para ejecutar proyectos de forma eficiente y predecible. La gobernanza, la coordinación institucional y la experiencia ofrecida al inversor se han convertido en factores determinantes para materializar inversiones.
Para las empresas, la rapidez es importante. Pero la previsibilidad suele ser aún más valiosa. Conocer los procedimientos, los plazos y los responsables de cada decisión reduce significativamente el riesgo percibido y mejora la confianza en el proyecto.
Por ello, las zonas líderes están desarrollando modelos integrados de atención al inversor, mecanismos de coordinación interinstitucional y procesos más transparentes que facilitan la implantación y el crecimiento empresarial.
La sostenibilidad deja de ser un requisito para convertirse en una ventaja
Otro de los grandes cambios observados en la región es el papel creciente de la sostenibilidad dentro de la propuesta de valor de las SEZs.
La disponibilidad de energía limpia, los planes de descarbonización y la capacidad para desarrollar infraestructuras sostenibles ya no responden únicamente a exigencias regulatorias. Cada vez condicionan más las decisiones de localización, el acceso a financiación y la competitividad internacional de los proyectos.
Los casos analizados muestran cómo la sostenibilidad está dejando de gestionarse de forma aislada para integrarse progresivamente en la estrategia industrial, energética y de inversión de las zonas económicas.
La bancabilidad: el verdadero factor diferencial
Quizá la conclusión más interesante del estudio sea que muchas zonas económicas cuentan con activos estratégicos, infraestructuras competitivas y ambiciosas carteras de proyectos, pero siguen encontrando dificultades para transformar esas oportunidades en inversiones reales.
La diferencia suele encontrarse en factores menos visibles: la calidad de la preparación de los proyectos, la existencia de modelos de negocio sólidos, una adecuada asignación de riesgos, estructuras de gobernanza claras o la alineación con los criterios ESG que demandan inversores y entidades financieras.
Es en este punto donde la bancabilidad se convierte en un factor decisivo.
Por tanto, la bancabilidad no constituye una dimensión adicional de la competitividad, sino el resultado de la convergencia entre posicionamiento sectorial, capacidad institucional, certidumbre en la ejecución, sostenibilidad y acceso al mercado. Una zona no es plenamente competitiva si las oportunidades que genera no pueden transformarse en proyectos financiables.
ASEAN parte de una posición privilegiada gracias a su integración en las cadenas globales de suministro, su dinamismo industrial y la resiliencia demostrada en la captación de inversión extranjera. Sin embargo, el estudio muestra que las ventajas tradicionales ya no garantizan el éxito por sí solas.
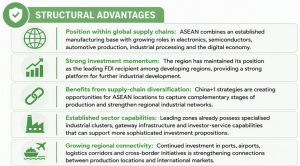
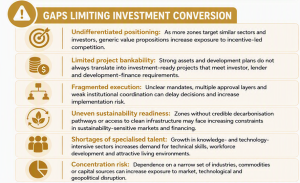
Figure 2: Ventajas estructurales de ASEAN y principales brechas que limitan su conversión en inversión. Fuente: IDOM–NurZen
La experiencia de la región deja una enseñanza aplicable mucho más allá del Sudeste Asiático. En un entorno donde numerosos destinos compiten por el mismo capital, la ventaja competitiva ya no consiste únicamente en atraer interés inversor, sino en ofrecer la confianza necesaria para convertirlo en proyectos ejecutados, financiados y sostenibles.
Las Zonas Económicas Especiales del futuro no competirán por ofrecer más incentivos. Competirán por demostrar que son capaces de ejecutar mejor.
Descargar el white paper completo.